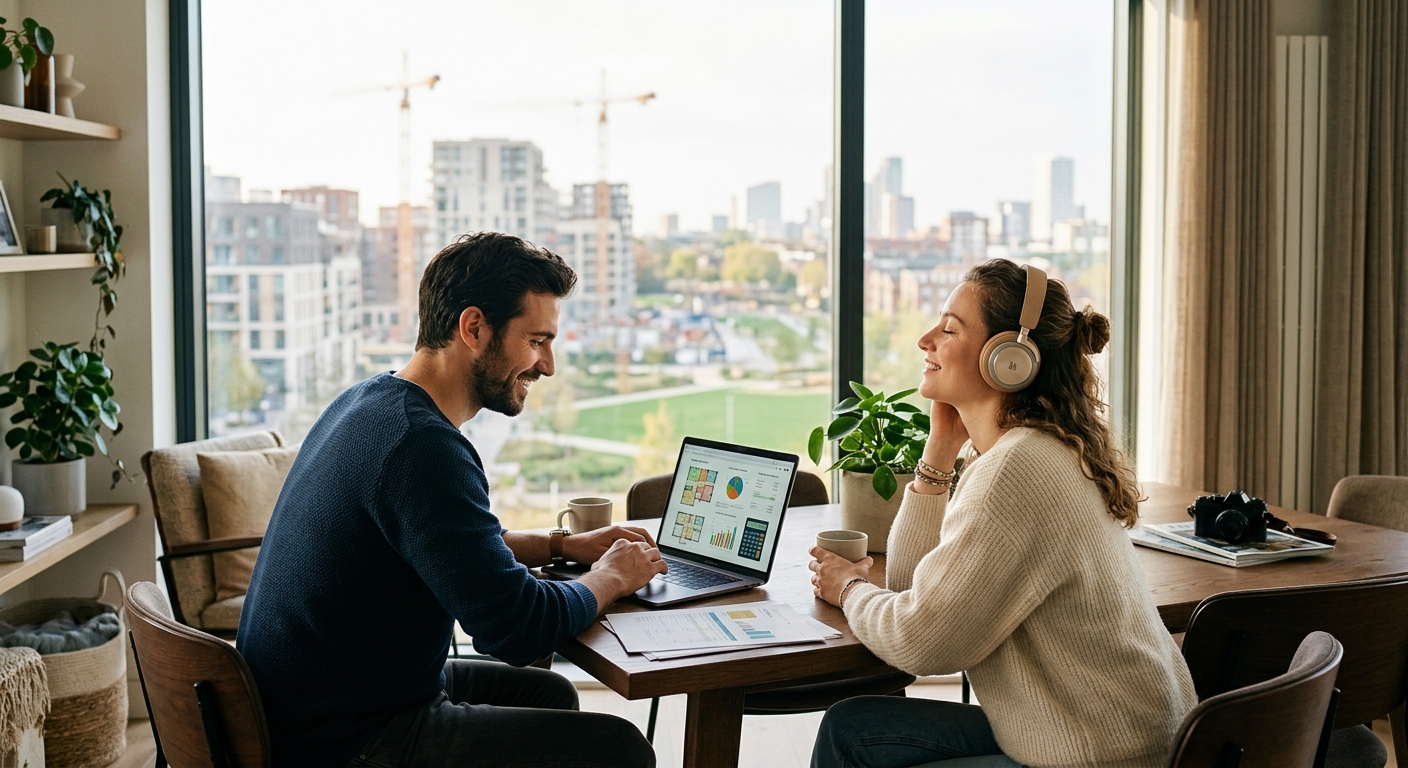
רכישת נכס למגורים או להשקעה היא משימה מאתגרת, במיוחד כשמחפשים פתרונות מימון שמתאימים לצרכים משפחתיים משתנים. ההליך הזה דורש תכנון פיננסי שקול, היכרות אמיתית עם האזור, וגם מציאת דרכים יצירתיות להירגע קצת בתוך כל הטירוף של חיפוש קירות ובניית תוכניות החזר.
הייחודיות של שוק הנדל"ן המקומי
שירה ודניאל מצאו את עצמם חסרי אונים מול ערימות של טפסים בדרך לדירה הראשונה שלהם באחת השכונות החדשות. הם היו בטוחים שהקושי המרכזי יהיה לאתר את הדירה המושלמת, אבל מהר מאוד גילו שהמאבק האמיתי הוא מול הבנקים והריביות שמשתנות כל הזמן. התסכול שלהם הגיע לשיא כשנציג המשכנתאות דיבר אליהם בשפה שהם פשוט לא הצליחו לפענח. במצבים כאלה, קל מאוד ללכת לאיבוד, וזה בדיוק השלב שבו צריך לגשת לתהליך אחרת לגמרי, עם ידע מקדים שמפזר את הערפל.
בלי קשר לשכונה הספציפית שבוחרים, כדאי תמיד להישאר מעודכנים במה שקורה בעיר וסביבותיה. מעקב אחרי חדשות בית שמש עוזר להבין אילו פרויקטים יזמיים עומדים לצאת לדרך, איפה מתכננים לבנות מוסדות חינוך, ואילו פארקים עתידיים צפויים להעלות את ערך הנכס בעתיד. ההיכרות עם קצב ההתפתחות של השכונות החדשות היא מפתח לקבלת החלטות נכונות. מידע עדכני משפיע ישירות על כדאיות העסקה ועל הצפי לתשואה.
בניית תמהיל מימון שמתאים למשפחה
ארגון ההלוואה לדיור דורש התאמה אישית מדויקת, בדיוק כמו חליפה שנתפרת לפי מידה. לא כל מה שמתאים לרוכש אחד יהיה נכון לרוכש אחר, וחשוב להכיר את כל האפשרויות שמונחות על השולחן.
מסלולים עם ריבית קבועה או משתנה
השילוב בין מסלולים שונים קובע את גובה ההחזר החודשי ואת רמת החשיפה לשינויים במשק. בניית תמהיל נכון היא הבסיס לכל התנהלות כלכלית יציבה במשפחה. שילוב מאוזן מאפשר ליהנות מריביות אטרקטיביות מצד אחד, ומביטחון יחסי מפני קפיצות פתאומיות במדד מצד שני.
ניצול נכון של מסלולים מותאמים אישית חוסך המון כסף בסוף התהליך.
כדי לעשות קצת סדר, הנה טבלה שמציגה את המסלולים הנפוצים בשוק:
| סוג מסלול | רמת חשיפה לשינויים | יתרון בולט |
| קבועה לא צמודה (קל"צ) | נמוכה מאוד | החזר חודשי ידוע מראש ויציב |
| משתנה כל 5 שנים | בינונית | תחנות יציאה שמאפשרות פירעון מוקדם |
| מסלול פריים | גבוהה | ריבית שלרוב מתחילה נמוך יותר |
| ⭐טיפ זהב⭐ תמיד כדאי להשאיר מרווח נשימה של לפחות 15 אחוז בתקציב הכללי, לטובת הוצאות שלא צופים מראש כמו מס רכישה, עורך דין ושיפוצים קטנים. |
מוזיקה שעושה סדר בראש ומורידה לחצים
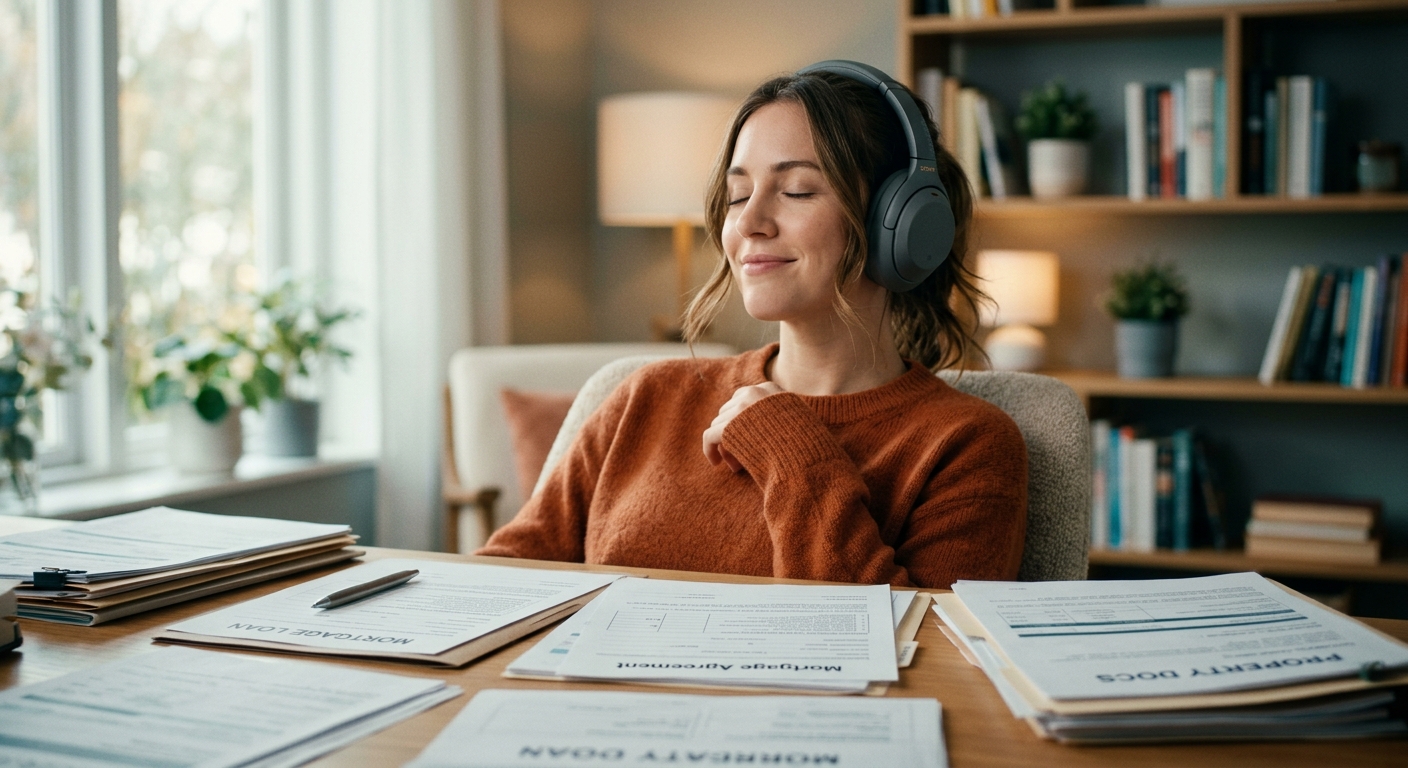
חיפוש דירה ודיונים מול יועצי אשראי הם תהליכים שיכולים למתוח את העצבים עד הקצה. כדי לשמור על שפיות בתוך כל העומס הזה, כדאי לארגן פלייליסט שמלווה את המסע ומשנה את האווירה לחלוטין.
- מוזיקה קלאסית או אינסטרומנטלית שקטה לשלב שבו קוראים את החוזים והאותיות הקטנות.
- פופ קצבי לימים שבהם עוברים בין עשרות דירות וזקוקים למכת אנרגיה.
- שירי נוסטלגיה רגועים לנסיעות הארוכות בין פגישות בבנקים למשרדי עורכי הדין.
ארגון נכון של האווירה מסביב הופך את כל החוויה לפחות מאיימת ויותר חיובית עבור כל בני הבית. הפחתת הלחץ הנפשי מאפשרת לקבל החלטות כלכליות בצורה שקולה והגיונית. לפעמים, ניתוק של כמה דקות עם שיר טוב יכול למנוע ויכוחים מיותרים ולפקס את המחשבות לקראת היעד.
טעויות שקונים עושים בדרך למפתח
הדרך לדירה משלכם רצופה במהמורות שיכולות לעלות לא מעט. רוכשים רבים, מתוך התלהבות למצוא נכס מתאים, ממהרים לקבל החלטות שעלולות לסבך אותם בהמשך.
חתימה על חוזה לפני אישור עקרוני
אחת השגיאות החמורות ביותר היא לגשת למעמד החתימה מול המוכר או הקבלן בלי שיש ביד נייר רשמי מהבנק שמאשר את סכום ההלוואה. כשעושים את זה, מסתכנים בהפרת חוזה אם מתברר פתאום שהבנק לא מסכים לאשר את הסכום המבוקש. עורכי דין רבים נתקלים בלקוחות שהפסידו סכומים גדולים רק בגלל הפזיזות הזו.
התחייבות חוזית לפני שיש אישור ודאי מהבנק מובילה לסיכונים משפטיים.
| ❗שימו לב❗ אסור לוותר על בדיקה של שמאי מקרקעין לפני שמגיעים להסכמות סופיות, כדי לוודא שאין חריגות בנייה שעלולות לעכב את אישור ההלוואה. |
צעדים פרקטיים לאישור מהיר
כדי להגיע לקו הסיום בצורה חלקה, רצוי לפעול לפי סדר עבודה ברור. תכנון מוקדם ימנע ריצות מיותרות ברגע האחרון ויזרז את הביורוקרטיה מול נציגי האשראי.
- הוצאת דוח נתוני אשראי רשמי כדי לדעת בדיוק איך הגופים הפיננסיים רואים אתכם.
- פתיחת תיק מסודר עם כל תלושי השכר, פירוט כרטיסי האשראי ודפי החשבון שצריך להגיש.
- קיום פגישות והשוואת ריביות מול שלושה גופי מימון שונים לפחות, לצורך בניית כוח מיקוח.
- הכנת לוח תשלומים שמסתנכרן במדויק עם קצב ההתקדמות של הפרויקט או עם מועד הפינוי.
הכנה יסודית של כל הניירת מראש חוסכת זמן יקר ומונעת עיכובים מעצבנים כשהזמן דוחק. שליטה מלאה בנתונים מאפשרת לנהל משא ומתן ממקום של כוח וביטחון.
התנהלות מסודרת מול גופי המימון משפרת משמעותית את כושר המיקוח.
רכישת בית חדש וארגון המימון עבורו הם תהליכים שמצריכים המון סבלנות, למידה, והבנה אמיתית של המספרים. כשעושים את זה נכון, עם הכלים המתאימים וקצת מוזיקה טובה שמלווה את הדרך, כל הסיפור הופך להרבה יותר קל לעיכול. בסופו של דבר, התכנון המוקדם והירידה לפרטים הם אלו שמבטיחים שקט נפשי לתקופה ארוכה קדימה.